
भारतीय बचतकर्त्यांची आजही एकूण बचतीपैकी सर्वाधिक रक्कम बँकांच्या मुदत ठेवीत, असे ‘सीएमआयई’च्या अहवालाने स्पष्ट केले आहे. रोखे गुंतवणूक करणाऱ्या म्युच्युअल फंडांच्या व्यवस्थापनाखालील मालमत्तेत वैयक्तिक गुंतवणूकदारांचा वाटा एक टक्कासुद्धा नाही (स्रोत: एएमएफआय- इंडस्ट्री ट्रेंड, जून २०२०). अलीकडील दोन वर्षांच्या कालावधीत रोखे गुंतवणूक करणाऱ्या फंडाच्या गुंतवणुकीच्या पोतडीतून बाहेर निघालेल्या कलंकित रोख्यांमुळे रोखे म्युच्युअल फंडांबद्दल गुंतवणूकदारांना भीतीच वाटू लागली आहे. भारतातील रोखेसंलग्न फंड गुंतवणूकदार दोन वर्षांत रोकडसुलभता आणि पत यांच्याशी निगडित जोखीम अनुभवू लागले आहेत. रोकड सुलभता आणि पत जोखीम ज्या निधी व्यवस्थापकांनी उत्तम संभाळली त्यांच्या व्यवस्थापनाखालील मालमत्तेत वाढ झाली. केवळ पत आणि मानदंडाच्या तुलनेत अधिक परतावा दिलेल्या फंडांची निवड करण्यापेक्षा गुंतवणुकीच्या परिघात राहून कमीत कमी जोखीम घेणारा निधी व्यवस्थापक शोधणे हा या तपासणीमागचा उद्देश होता. समभाग गुंतवणूक करणाऱ्या फंडांचा अभ्यास करताना कोणाचा सर्वात चांगला जोखीम समायोजित परतावा असेल याची उत्सुकता होती. रोखे फंडांच्या तपासणीला नक्कीच ‘सुयश’ लाभेल अशी खात्री होतीच. आयडीएफसी म्युच्युअल फंडांत निधी व्यवस्थापक म्हणून कारकीर्द असलेल्या सुयश चौधरी यांची कामगिरी अशीच खात्रीदायी आहे.
‘‘करोना संकटाला सुरुवात होण्याआधी भारताच्या विकासाचा दर मंदावला होता. करोना विषाणू संक्रमणामुळे अर्थव्यवस्थेला किमान करोनापूर्व वृद्धीदरावर येण्यासाठी वित्तीय स्रोत अत्यंत मर्यादित आहेत. महत्त्वाचे म्हणजे नजीकच्या काळात अनुत्पादित मालमत्तेत वाढ झालेली नव्याने दिसून येईल. औद्योगिक उत्पादन आणि सेवा क्षेत्रातील घट आणि कमी झालेला रोजगार विविध कारणांनी घटलेली सामान्यांची क्रयशक्ती याचे प्रतिबिंब कंपन्यांच्या पत घसरणीत दिसेल. गुंतवणूक करताना आम्ही रोख्याच्या गुणवत्तेवर रोखे विकणारी कंपनी कोणत्या उद्योग क्षेत्रात आहे यावर लक्ष केंद्रित करतो,’’ असे सुयश चौधरी यांनी आपल्या जोखीम व्यवस्थापनाचे रहस्य अधोरेखित केले.
म्युच्युअल फंडाच्या कामगिरीचे मूल्यांकन करण्यासाठी जगभरात जोखीम-समायोजित परतावा एक महत्त्वाचा निकष मानला जातो. निधी व्यवस्थापकाने परतावा मिळविण्यासाठी किती जोखीम घेतली याचे मोजमाप करण्यासाठी वापरला जातो. फंडाची अस्थिरता (जोखीम) मोजण्याचे प्रमाणित विचलन हे सर्वात प्रभावी साधन होय.
निश्चित उत्पन्न किंवा रोखे गुंतवणूक करणारे फंड, अर्थव्यवस्थेतील रोकड सुलभता, रोख्यांची उर्वरित मुदत, यामुळे बाधित होत असतात. याचे प्रतिबिंब फंडाच्या प्रमाणित विचलनात उमटत असते. म्हणून केवळ परतावा नव्हे तर प्रमाणित विचलन महत्त्वाचे असते. एक उदाहरण म्हणून दोन फंडांची तुलना पाहू. एडेल्वाईज बँकिंग पीएसयू डेट फंडाच्या जून महिन्याच्या विवरणिकेनुसार गुंतवणुकीत असलेल्या रोख्यांची सरासरी उर्वरित मुदत ८.७४ वर्षे असून फंडाचे मॉडिफाइड डय़ुरेशन ६.१० वर्षे आहे. तर आयडीएफसी बँकिंग पीएसयू डेट फंडाच्या जून महिन्याच्या विवरणिकेनुसार गुंतवणुकीत असलेल्या रोख्यांची सरासरी उर्वरित मुदत २.७४ वर्षे असून फंडाचे मॉडिफाइड डय़ुरेशन २.३६ वर्षे आहे. मागील एका वर्षांच्या एडेल्वाईज बँकिंग पीएसयू डेट फंडाच्या परताव्याच्या तुलनेत पहिला, तर आयडीएफसी बँकिंग पीएसयू डेट फंडाचा परतावा कमी दिसतो. रोखे गुंतवणूक करणाऱ्या फंडांच्या प्रत्येक वर्गासाठी गुंतवणूक असलेल्या रोख्यांची उर्वरित मुदत किती हवी याचा स्पष्ट उल्लेख आहे. परंतु बँकिंग पीएसयू डेट फंड प्रकारात बँकांच्या आणि सार्वजनिक क्षेत्रातील कंपन्यांच्या रोख्यांत ८० टक्के गुंतवणूक असायला हवी असा उल्लेल्ख आहे आणि उर्वरित मुदतीचा उल्लेख नाही. नेमक्या या पळवाटेचा फायदा घेत एडेल्वाईज बँकिंग पीएसयू डेट फंडात २०२९ आणि २०२७ मध्ये मुदतपूर्ती असलेल्या रोख्यांत गुंतवणूक केलेली आढळते. जोखीम समायोजित परतावा पाहिला तर आयडीएफसी बँकिंग पीएसयू डेट फंडाचा परतावा अधिक आहे. याचा अर्थ आयडीएफसी बँकिंग पीएसयू डेट फंड कमी जोखमीत अधिक परतावा देतो.
‘‘गुंतवणुकीस कायम खुल्या असलेल्या (ओपन-एण्डेड) रोखे गुंतवणूक करणाऱ्या फंडांची रोकड सुलभता महत्त्वाची असल्याने पोर्टफोलिओची रचना अशी असावी की जेव्हा जेव्हा गुंतवणूकदारांना पैशाची गरज लागेल तेव्हा फंड व्यवस्थापकांना ते रोखे विकता यायला हवेत. भारतात ‘सिंगल ए’पेक्षा कमी पत असलेले रोखे रोकड नाहीत. तर रोकड सुलभता हे आमच्या गुंतवणूक तत्त्वज्ञानाचा मुख्य पैलू आहे,’’ सुयश सांगतात.
रोखे म्युच्युअल फंडातील नवगुंतवणूकदार हे बँकांच्या ठेवीत गुंतवणूक करणारे असल्याने त्यांची जोखीम सहनशीलता पुराणमतवादी असते. मासिक निश्चित उत्पन्न गुंतवणूकदारांनी फंडांची निवड करताना पूर्वग्रह किंवा कोणाच्या सांगण्यापेक्षा आपल्या जोखीम सहनशीलतेचा विचार करायला हवा. सर्वसाधारणपणे हे गुंतवणूकदार ३ ते ५ वर्षे कालावधीसाठी मुदत ठेव करणारे गुंतवणूकदार असल्याने सद्य परिस्थितीत एखाद्या शॉर्ट टर्म किंवा २४ ते ३० महिन्यांचे मॉडिफाईड डय़ुरेशन असलेल्या फंडाची निवड करणे उत्तम. प्रत्यक्षात गुंतवणूकदार निप्पॉन इंडिया निवेश लक्ष्यसारख्या मागील वर्षभरात उच्च परतावा दिलेल्या आणि २५ वर्षांपुढील मुदत असलेल्या रोख्यांत गुंतवणूक करणाऱ्या फंडांची निवड करतात. विस्तृत पोर्टफोलिओच्या जोखीम विश्लेषणासाठी, रोख्यांची पत एनएव्हीतील अस्थिरता गुंतवणुकीचे ध्रुवीकरण या पोर्टफोलिओ गुणधर्माचा तपशीलवार आढावा घेऊन अव्वल जोखीम समायोजित परतावा देणाऱ्या निधी व्यवस्थापकाची निवड केली. रोखे गुंतवणूक करणारे म्युच्युअल फंड मुदत ठेवींना सर्वोत्तम कर कार्यक्षम पर्याय आहे.
‘कर्ते म्युच्युअल फंड’ यादीसाठी फंड निवडताना कामगिरीतील सातत्य गुंतवणुकीतील मुदतपूर्तीची सुसंगतता यांचे सातत्याने मूल्यमापन केले जाते. रोखे गुंतवणूक करणारे आयडीएफसी फंड घराणे सर्वोत्तम फंड घराणे समजण्यात येते. या फंड घराण्याचे लो डय़ुरेशन फंड बँकिंग पीएसयू, गव्हर्नमेंट सिक्युरिटीज, शॉर्ट टर्म बाँड फंड यासारख्या फंडांची वारंवार शिफारस होत असते.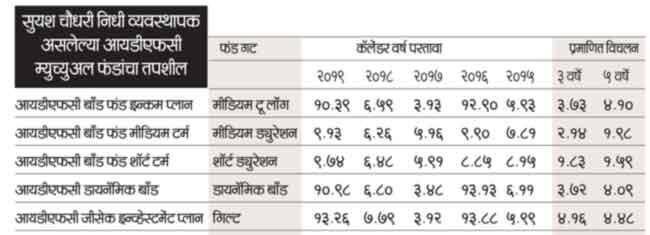
म्युच्युअल फंड विषयी अधिक माहितीसाठी खालील Form भरा:
[contact-form-7 id=”22″ title=”Contact Me”]
Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.

