
संभाव्य व्याजदर कपातीचा लाभार्थी

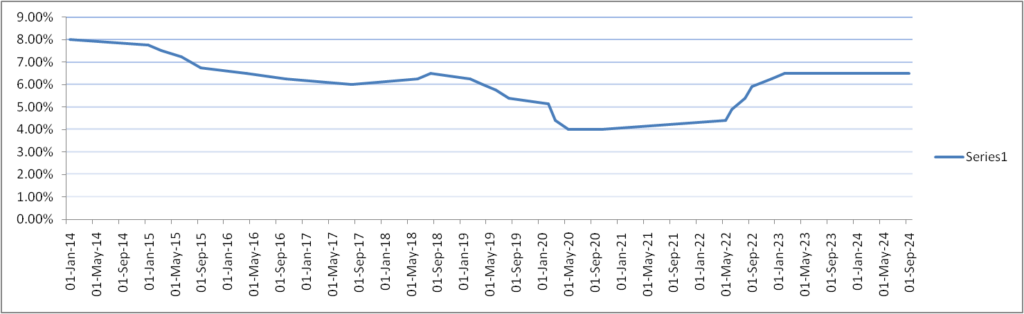
८ फेब्रुवारी २०२३ ६.५०
७ डिसेंबर २०२२ ६.२५
३० सप्टेंबर २०२२ ५.९०
५ ऑगस्ट २०२२ ५.४०
८ जून २०२२ ४.९०
मे २०२२ ४.४०
९ ऑक्टोबर २०२० ४.००
२७ मार्च २०२० ४.४०
६ फेब्रुवारी २०२० ५.१५
७ ऑगस्ट २०१९ ५.४०
६ जून २०१९ ५.७५
७ फेब्रुवारी २०१९ ६.२५
१ ऑगस्ट २०१८ ६.५०
६ जून २०१८ ६.२५
२ ऑगस्ट २०१७ ६.००
४ ऑक्टोबर २०१६ ६.२५
५ एप्रिल २०१६ ६.५०
२९ सप्टेंबर २०१५ ६.७५
२ जून २०२५ ७.२५
४ मार्च २०१५ ७.५०
१५ जानेवारी २०१५ ७.७५
फेडरल रिझर्व्हकडून २०२५मध्ये दर कपातीची अपेक्षा असतांना आणि समाधानकारक खरीप हंगाम आणि तितकाच समाधानकारक रब्बी हंगामामुळे अन्नधान्य महागाई कमी होईल. अमेरिकेच्या अर्थव्यवस्थेने उल्लेखनीय कामगिरी केली असून २०२४च्या चौथ्या तिमाहीत वाढ ३टक्क्यांहून अधिक राहिली आहे. यामुळे फेडचे महागाईचे लक्ष्य २ टक्के गाठणे कठीण आहे. भारतासाठी, अमेरिकेचे मजबूत चलन आणि वाढत्या फेड बाँड पराताव्यामुळे रुपयावर दबाव सदृश्य परिस्थिती निर्माण झाली आहे. स्थानिक चलन स्थैर्य व्यवस्थापित करण्यासाठी परकीय चलन बाजारपेठेत रिझर्व्ह बँकेने वारंवार हस्तक्षेप करूनही रुपयाला रिझर्व्ह बँक सावरू शकली नाही. चढे व्याज दर राखणे ही रिझर्व्ह बँकेची रुपयाला वाचविण्यासाठी अपरिहार्यता होती. या कॅलेंडर वर्षात रिझर्व्ह बँकेकडून ५० आधार बिंदूंची व्याजदर कपात अपेक्षित आहे. या पार्श्वभूमीवर लॉंग ड्यूरेषन किंवा मिडीयम टू लॉंग ड्यूरेषन फंडात किमान १२ ते १८ महिने गुंतवणूक केल्यास आठ आसे आठ टक्के (मुदतठेवींच्या प्रचलित व्याजदरापेक्षा अधिक परतावा मिळू शकेल.
एलआयसी एमएफ मिडीयम टू लॉंग ड्यूरेषन फंड हा मागील २६ वर्षांपासून अस्तित्वात असणारा फंड आहे. हा फंड १७८ कोटींच्या मालमत्तेचे व्यावास्थ्पण करतो. या फंडाचे ‘मॉडीफाइड ड्यूरेषन’ ५.९५ वर्षे असून गुंतविलेल्या रोख्यांची सरासरी मुदत ८.०४ वर्षे आहे. यिल्ड टू मॅच्युरीटी ७.२१ टक्के असून गुंतवणुकीत केंद्र आणि महाराष्ट्र आणि गुजराथ राज्यांचे रोखे आहेत. या फंडाची व्याजदराशी निगडीत जोखीम (ड्यूरेषन रिस्क) उच्च तर पत जोखीम (क्रेडीट रिस्क) अतिशय कमी आहे. फंडाचे निधी व्यवस्थापक मर्झबान इराणी यांना १८ वर्षांचा निश्चित उत्पन्न गुंतवणूक व्यवस्थापित करण्याचा अनुभव आहे. एलआयसीम्युच्युअल फंडात दाखल होण्याआधी ते टाटा आणि डीएसपी म्युच्युअल फंडात निधी व्यवस्थापक होते. मागील ४० तिमाहीत त्यांनी मानदंड सापेक्ष अधिक परतावा मिळविला आहे. जे गुंतवणूकदार सामान्यतः मुदत ठेवींमध्ये गुंतवणूक करतात त्यांच्यासाठी हा मुदतठेवींपेक्षा अधिक नफा मिळविण्याचे साधन आहे. मुदत ठेवीं सारखे गुंतवणूक करतांना ठराविक टक्के व्याज कमविणारे साधन नव्हे. मर्यादित अस्थिरता स्वीकारून बँकांच्या मुदत ठेवींपेक्षा अधिक चांगला परतावा कमविण्याचे साधन आहे.
तुमची प्रतिक्रिया किवा प्रश्न विचारण्यासाठी खालिल फॉर्म भरा:
Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.

