दिव्याखाली अंधार
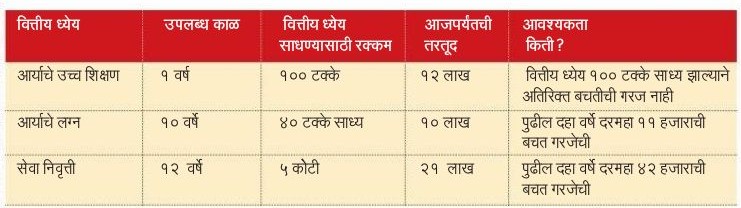
आज या सदरासाठी राधिका कुलकर्णी (४८) यांच्या आर्थिक नियोजनाची निवड केली आहे. राधिका या पुण्यातील टिळक रोडवर राहतात. त्या लोकसत्ताच्या वाचक आहेत. त्या त्यांचे पती सुशील (४८) आणि मुलगी आर्या (१७) हे कुटुंबाचे सदस्य आहेत. त्या खाजगी जीवन विमा कंपनीत नोकरी करतात तर पती सरकारी बँकेत नोकरी करतात. राधिका यांना सेवानिवृत्ती वेतन नाही, तर पती सुशील यांना एनपीएसच्या माध्यमातून सेवा निवृत्ती वेतन मिळणार आहे. राधिका कुलकर्णी यांच्या गुंतवणुकीत १८ म्युच्युअल फंड असून त्यांचे त्यांचे ३१ मार्च रोजीचे मुल्यांकन ३६.४४ लाख आहे. गृहकर्ज वगळता राधिका आणि सुशील कुलकर्णी यांच्यावर कोणतेही कर्ज नाही. दरमहा साधारण ६० हजाराची बचत हे कुटुंब करू शकते. या बचतीचा विनियोग कसा करावा हा त्यांचा प्रश्न होता.
कृती योजना
प्रत्येक कमावत्या आणि आर्थिक जबाबदारी असलेल्या व्यक्तीने मुदतीच्या विम्याची खरेदी करणे आवश्यक असते. आर्थिक नियोजनाची सुरवात मुदतीचा विमा खरेदी करून करणे आवश्यक असते. दुर्दैवाने आर्थिक अल्पसाक्षरतेमुळे अनेक कमावते आणि आर्थिक जबाबदारी असलेली मंडळी मुदतीचा विमा खरेदी करीत नाहीत. राधिका कुलकर्णी जीवन विमा कंपनीत कामाला असून सुद्धा त्यांनी किंवा सुशील कुलकर्णी यांच्याकडे मुदतीचा विमा नाही. भारतात अनेक जीवन विमा कंपन्या वेगवेगळ्या जीवन विमा योजना योजना देतात. परंतु कमावत्या आणि आर्थिक जबाबदारी असलेल्या व्यक्तीने केवळ टर्म प्लॅनची निवड करावी. सर्वात कमी हप्त्यात सर्वात मोठे विमा छत्र केवळ मुदतीचा विमाच देऊ शकतो. मुदतीच्या विम्याच्या शेवटी काहीही परत मिळत नाही म्हणून अनेक फायदे असूनही, मुदतीचा विमा खरेदी करण्याकडे नकारात्मकतेने पाहिले जाते. बरेच पर्याय उपलब्ध असल्याने, कोणते विमा उत्पादन कोणासाठी त्यांच्यासाठी योग्य आहे याबद्दल लोक गोंधळून जातात. मुदतीचा विमा प्रत्येक कमावत्या व्यक्तीसाठी योग्य साधन आहे. विमा खरेदी केलेल्या व्यक्तीचा दुर्दैवी मृत्यू झाल्यास, कुटुंबातील सदस्यांना विमा छत्रा इतकी रक्कम मिळेल. या रक्कमेतून दिवंगत विमा खरेदीदाराचे कुटुंबीय त्यांच्या आर्थिक गरजा भागवू शकतात. या साठी दोघांनी प्रत्येकी १ कोटीच्या आणि १५ वर्षे मुदतीच्या मुदत विम्याची खरेदी करणे आवश्यक आहे.
आर्थिक नियोजनात मुदतीच्या विम्या इतकाच आरोग्य विमा सुद्धा महत्वाचा आहे. आरोग्यसेवेचे मुल्य वाढत आहे आणि त्याचप्रमाणे आजकाल आरोग्याचे प्रश्न सुद्धा बिकट होत आहेत. वाढते प्रदूषण, धकाधकीची जीवनशैली यामुळे मधुमेह, किडनी आणि यकृताच्या समस्या आणि हृदयविकार यांसारखे जीवनशैलीशी निगडीत आजारांना मोठ्या प्रमाणावर अनेकजण लहान वयात बळी पडलेले दिसत आहेत. शस्त्रक्रिया, अवयव प्रत्यारोपण, केमोथेरपी आणि अशा इतर खार्चिक वैद्यकीय उपायांमुळे तुमच्या बचतीचा मोठा हिस्सा खर्च होण्याची शक्यता आहे. वैद्यकीय विज्ञान प्रगत झाले आहे, आणि नाविन्यपूर्ण तंत्रज्ञानाने हे सुनिश्चित केले आहे की आजकाल जवळजवळ प्रत्येक रोगावर उपचार किंवा उपशामक उपचार उपलब्ध आहेत. तथापि, ते उपचार सर्वांच्या आवाक्यात नाहीत. भारतीय लोकसंख्येचा एक मोठा भाग केवळ पैशाच्या कमतरतेमुळे योग्य वैद्यकीय उपचार घेऊ शकत नाही. उपचाराचा खर्च लोक त्यांच्या बचतीतून भागवतात. किंवा महागडी कर्जे घेतात किंवा मालमत्ता विकतात. हे टाळण्यासाठी पुरेसा आरोग्य विमा असणे गरजेचे आहे. तुम्ही १० लाखांचा फमिली फ्लोटर खरेदी करणे गरजेचे आहे. तुमच्या नोकरीच्या ठिकाणाहून मिळणारा आरोग्य विमा पुरेसा नाही. केवळ बचत असणे पुरेसे नसते या बचतीच्या जोडीला मुदतीचा विमा आणि आरोग्य विमा असणे गरजेचे असते. विमा कंपनीत नोकरी करणाऱ्याकडे आणि जो आपल्या बँकेच्या ग्राहकांना विम्याची खरेदी (गुंतवणूक) करण्याचा सल्ला देतो त्याच्या कडेच पुरेसे विमा छत्र नसावे ही वस्तूस्थिती दिव्याखाली असलेला अंधार दर्शवते. असे दिव्याखाली अंधार असणारे कुलकर्णी कुटुंबीय एकाच नाहीत. अशा चुका करणारे मोठ्या संख्येने दिसतात. अशा चुका टाळण्यासाठी तज्ञांचा सल्ला घ्यायला हवा.
Keep in Perspective
Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.


