
नमस्कार
माझे वय ६५ असून मी लोकसत्ताची गेली अनेक वर्षे नियमित वाचक असून दर सोमवारी तुमचे सदर नियमित वाचते. माझ्या एकुलत्या एका मुलीचे लग्न झाले असून तीचे सर्व ठीकठाक आहे. माझ्या यजमानांचे दोन वर्षांपूर्वी निधन झाले. ते हायात असतांना घरातील सर्व आर्थिक व्यवहार तेच पहात असल्यामुळे आर्थिक बाबतीत कधी लक्ष घालण्याचा प्रसंग आला नव्हता. त्यांच्या मागे माझ्यासाठी स्वत:चे घर असून त्यांनी साधारण तीस लाख शिल्लक ठेवले आहेत. हे पैसे बँकेच्या व पोस्टाच्या मुदत ठेवीत गुंतविले आहेत. मागील दोन वर्षे मिळणाऱ्या व्याजावर माझे व्यवस्थित भागात होते. आजच्या लोकसत्तेत पुढील महिन्यात मुदत ठेवींवरील व्याज कमी होणार असल्याची बातमी वाचण्यात आली. पुढील महिन्यात बँकेच्या एका मुदतठेवीची मुदतपूर्ती होणार असल्याने दहा लाखाची रक्कम हाताशी येईल. अशा परीस्थित मला पुढील महिन्यात मिळणाऱ्या रक्कमेची कुठे गुंतवणूक करावी असा प्रश्न पडला आहे. या बाबतीत योग्य तो सल्ला मिळावा ही विनंती.
मेधा कुलकर्णी, वरळी मुंबई
आर्थिक नियोजनाच्या मार्गदर्शनासाठी येणाऱ्या मेल पैकी ही प्रातिनिधिक मेल आहे. भारतीयांवर ‘पेंशन’ या शब्दाचे इतके गारुड आहे की पन्नास साठ वर्षांपूर्वी लग्न ठरविताना वर सरकारी खात्यात नोकरीला असणे व त्याला पेंशन असणे हा वराचा ‘प्लस पॉईंट’ समजला जात असे. कोणी उघडपणे बोलत नसले तरी आजसुद्धा प्रत्येकाला आपल्याला पेंशन मिळाली तर बरे झाले असते असे वाटते. ज्यांना पेंशन नसते ते व्याजावर उदरनिर्वाह चालऊन आपली सोय बघतात. मागील सात आठ वर्षांचा विचार केल्यास महागाईचा दर चढा राहिल्याने बँक ठेवीदारांना मिळालेला परतावा महागाईच्यादरा सापेक्ष नकारात्मक होता. दरवर्षी बँक ठेवीदार आपल्या बचतीची क्रियाशीलता २ ते ३ टक्क्याने गमावत होते.
या सदरातून निवृत्ती पश्चात नियोजन करून मागणाऱ्याची संख्या सर्वात जास्त असते. ‘जेष्ठ पर्वातील नियोजन’ किंवा ‘आई रिटायर होतेय’ या लेखांतून हाच विषय मांडला होता. तरीही सर्वात जास्त मागणी निवृत्तीपश्चातच्या नियोजनाला असते. ही मेल वाचल्यानंतर मेघा कुलकर्णीना फोन करून आवश्यक ती माहिती विचारून घेतली. मेघा कुलकर्णी यांचा आजचा मासिक खर्च बारा हजार आहे. वाढत्यावयात आरोग्यनिगा खर्चात वाढ होऊन आरोग्यखर्च सालाना १५ टक्क्याने वाढेल. मेघा कुलकर्णी यांना चार फंड सुचविले. मेघा कुलकर्णी यांच्या पुढील एका वर्षाच्या खर्चाचे पैसे बाजूला काढून उरलेले पैसे या चार फंडापैकी मेघा कुलकर्णी यांनी निवडलेल्या दोन फंडात गुंतविणार आहेत. या दोन फंडात गुंतवणूक केल्या पासून एका वर्षानंतर या फंडातून त्या ‘सिस्टीमॅटिक विथड्रोवल प्लान’ अर्थात ‘एसडब्ल्यूपी’ द्वारा दर महिन्याला बारा हजार त्यांच्या खात्यात जमा होतील. दर वर्षी खर्चाच्या रक्कमेत ५ टक्के वाढ होऊन वाढीव रक्कम त्यांच्या खात्यात जमा होईल. अनेकदा ज्यांचे नियोजन प्रसिद्ध होते त्यांचा करून दिलेल्या नियोजनावर विश्वास बसत नाही. जे सांगितले ते वास्तव आहे व तसे घडण्याची ८०-८५% टक्के खात्री आहे याची प्रचीती यावी यासाठी वेगवेगळे दहा फंड निवडून वेगवेगळ्या तारखेला गुंतवणूक केलेल्या पैशातून दरमहा ठराविक रक्कम काढली असता आजची शिल्लक किती असती याचा लेखाजोखा मेघा कुलकर्णी यांना मांडून दाखवला. हा लेखाजोखा वाचकांच्या माहितीसाठी सोबत देत आहे. या कोष्टकावरून बँकेच्या मुदत ठेवींपेक्षा हा पर्याय किती योग्य किवा अयोग्य हे वाचकांच्या जोखीम सहन करण्याच्या क्षमतेवर ठरेल.
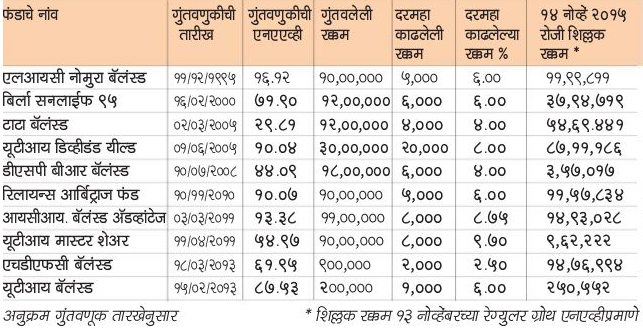
सेवानिवृत्ती नंतर मिळणारा धनादेश धरकाचे बचत खाते ज्या बँकेत वटविण्यासाठी भरला जातो, त्याच बँकेत घरातील दोन किंवा तीन सदस्यांच्या नावे आयकर कापला जाणार नाही इतक्या मुद्दच्या मुदत ठेवी केल्या जातात.या मुदत ठेवी करून जर रक्कम उरली तर ती रक्कम दुसऱ्या बँकेच्या मुदत ठेवीत गुंतविली जाते. कमावते असताना एसआयपी पद्धतीने गुंतवणूक करून संपत्तीची निर्मिती करायला हवी व निवृत्तीपश्चात ‘एसडब्लूपी’पद्धतीने आपणच निर्मिती केलेल्या संपत्तीचा लाभ घ्यायला हवा. बँकांच्या मुदतठेवी या केवळ रोकड सुलभ म्हणून त्यात आणीबाणीच्या परिस्थितीत लागेल इतपत गुंतवणूक करणे इष्ट असते. दीर्घकाळ चरितार्थ चालविण्यासाठी बँकांच्या ठेवितील गुंतवणूक अकार्यक्षम आहे. घसरते व्याजदर पाहता या पेंशन निधीचे स्थिर उत्पन्न देणाऱ्या साधानांकडून समभाग गुंतवणुकीकडे संक्रमण नक्कीच होणारच आहे. हे संक्रमण होत असताना निवडलेल्या फंड योजनेचा परताव्याचा दर व दरमहा काढून घेतलेली रक्कम यांचा मेळ साधने आवश्यक आहे. हे मेळ साधला नाही तर मुद्दल गुंतवणूकदाराच्या मृत्यू आधीच संपून जाईल. या साठी निवडलेल्या बँलस फंडातील समभाग व रोखे गुंतवणूकीचे अत्यंत कार्यक्षम निधी व्यवस्थापन करणे जरुरीचे आहे. रोखे गुंतवणूक ही स्थिर उत्पन्न गुंतवणूक असल्याने दरमहा उत्पन्नदेईल तर समभाग गुंतवणूक भांडवली वृद्धी. म्हणून अशा कार्यक्षम फंडांची कामगिरी सोबतच्या कोष्टकात दिली आहे.
काही फंडातून दरवर्षी दहा टक्के रक्कम काढून घेऊनही रक्कम शिल्लक राहते. तर काही फंड ८.५ टक्के रक्कम काढूनही सात आठ वर्षात मुद्दल संपले. हे धोरण यशस्वी ठरण्यासाठी फंडाच्या परताव्याचा दर व काढलेल्या रक्कमेची टक्केवारी या दोहोंचा मेळ साधणे आवश्यक आहे. आपल्या सेवानिवृत्ती लाभाचा धनादेश वटल्यानंतर किबहुना निवृत्त होण्याआधीच एखाद्या वित्तीय नियोजाकाची भेट घेऊन आपल्या नियोजनाबाबत त्याचा सल्ला घेऊन चर्चा करून करून योग्य तीच गुंतवणूक करण्याची फारच कमी जाणांची मानसिकता असते. बदलत्या परिस्थितीत ही मानसिकता बदलणे आवश्यक आहे हाच आजचा अर्थबोध.
Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.
