
मग सूर्याचिया अस्तमानीं । मागुती तारा उगवती गगनीं ।
तैसी देखों लागला अवनीं । लोकांसहित ||
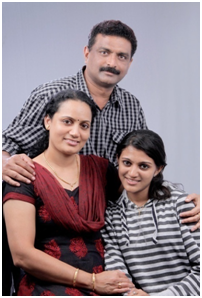 अर्जुनाला श्रीकृष्णाने विश्वरूप दर्शन दिले त्या संदर्भात ज्ञानेश्वरीतील अकराव्या अध्यायातील ही ओवी आहे. आकाशातल्या तारकांचे अस्तित्व जाणविण्यासाठी सुर्यास्त व्हावा लागतो असा दृष्टांत ज्ञानेश्वर महाराज देत आहेत. आपल्या कुटुंबियांसाठी केलेली आर्थिक तरतुद तपासून घ्यावी असे कोणाला ‘लोकसत्ता अर्थवृतांत’ वाचून वाटले तर ती आनंदाची गोष्ट आहे. परंतु योग्य मार्गदर्शना अभावी आपण गेले पंधरा वर्षे वित्तीय सल्ल्लागाराने फक्त स्वहित जपले हे सतीश पुसाळकर यांना ‘लोकसत्ता अर्थवृतांत’मुळे कळले. सतीश (४७), वृंदा (४२) व ईश्वरी (१२) हे या पुसाळकर कुटुंबांचे सदस्य आहेत. सतीश पुण्यातील माहिती तंत्रज्ञान कंपनीत वरिष्ठ अधिकारी आहेत, वृंदा राष्ट्रीयकृत बँकेत व्यवस्थापक आहेत. सतीश मुळचे मुंबईकर असल्यामुळे ‘लोकसत्ता’ वाचनाची सवय पुण्यात स्थलांतरीत झाल्या नंतर सुद्धा कायम राखाली.
| पुसाळकर कुटुंबायांचे मासिक अंदाज पत्रक | ||
| सतीश यांचे वजावट पश्चात वेतन | १४५००० | |
| वृंदा यांचे वजावट पश्चात वेतन | ५८००० | २०३००० |
| गृह्खर्च | २५००० | |
| गृहकर्जाचा हप्ता | १८००० | |
| दोन्ही वाहन कर्जांचा हप्ता | २३००० | |
| दोघांचा एकत्र विम्याचा हप्ता | ३3००० | |
| इतर दरमहा खर्च | ५००० | |
| बँकेत सुरु असलेली आवर्त ठेव योजना | २२००० | १०१००० |
| गुंतवणूक योग्य रोकड | १०२००० | |
सध्या रहात असलेल्या सदनिकेसाठी त्यांनी संयुक्त नांवावर त्यांनी बावीस लाख कर्ज काढले असून या कर्जा पैकी बारा लाखाची परतफेड शिल्लक आहे. वृंदा व सतीश यांच्यावर त्यांच्या वाहनांचे कर्ज आहे. कर्जाचे सर्व हप्त्यांचे एकूण मिळकतीशी प्रमाण २०% म्हणजे सर्व साधारण आहे. सतीश व वृंदा या दोघांनाही २.५ लाखाचा आरोग्य विमा आपाआपल्या नोकरीच्या ठिकाणाहून मिळाला आहे. सतीश व वृंदा यांनी मिळून तब्बल बावीस एलआयसीच्या विमा योजना घेतल्या आहेत. त्या पैकी काही एन्डोंनमेंट तर काही मनीबँक प्रकारच्या आहेत यामध्ये एक ही ‘अमुल्य जीवन’ (टर्म प्लान) नाही. सतीश यांनी ‘अपोलो म्युनिच’ची ‘फँमिली फ्लॉटर’ योजना मागील महीन्यात घेतली आहे. या योजनेचा वार्षिक अठरा हजाराचा हप्ता त्यांच्या पगारातून जातो.
| पुसाळकर कुटुंबाची आर्थिक उद्दिष्टे | |
| एक ते तीन वर्षे | |
| परदेशी प्रवास | तीन लाख |
| गृहकर्ज फेड | बारा लाख |
| ईश्वरीच्या दहावी पर्यंतच्या शाळे व्यतिरिक्त खर्चाची तरतूद | तीन लाख |
| पाच ते दहा वर्षे | |
| ईश्वरीच्या महाविद्यालयीन शिक्षणाची तरतूद | दहा लाख |
| ईश्वरीच्या परदेशी /पदव्युत्तर शिक्षणाची तरतूद | साठ लाख |
| ईश्वरीच्या लग्नाची तरतूद | वीस लाख |
| दहा वर्षे पश्चात | |
| सतीश व वृंदा यांच्या सेवानिवृती पश्चात जीवनाची तरतूद | दीड कोटी |
वृंदा पुसाळकर यांना सल्ला
पुसाळकर कुटुंबात आर्थिक निर्णय वृंदा घेतात. विमा एजंट त्यांना काही योजनांची शिफारस करतो. एलआयसीच्या योजनेत चार साडे चार टक्के परतावा असलेल्याची त्यांना कल्पना नव्हती. त्यामुळे साडे आठ टक्के व्याज देय असलेले गृहकर्ज न फेडता एलआयसीच्या योजना ते विकत घेत गेले. ही गोष्ट त्यांना पटवून दिली तेव्हा त्यांना त्यांची चूक उमजली व उसासा सोडला पुढील पंचवीस मिनिटाच्या संभाषणात वृंदा यांचे फक्त उसासेच ऐकू आले. वृंदा यांच्याशी बोलतांना एक गोष्ट अधोरखित झाली पुसाळकर कुटुंबाने विम्याच्या योजना गुंतवणूक म्हणून विकत घेतल्या होत्या. विमा म्हणून नव्हे. सतीश यांना त्यांनी घेतलेल्या शेवटच्या योजनेचा रोख आयआरआर (परताव्याचा दर) ३.८७ टक्के येत आहे हे आकडेमोडीने दाखवून दिले. पन्नाशीच्या उंबरठ्यावर असताना पंधरा वर्षे मुदतीची मनी बॅक पॉलिसी घेण्या मागचा तर्क कळला नाही. बँकेचे कर्ज रोखता असताना आधीच फेडायला हवे होते. हे सतीश यांनी काबुल आहे. ते डिसेंबर २०१४ पर्यंत निम्मे कर्ज फेडतील असे त्यांनी सांगितले. वृंदा यांनी त्यांच्या बँकेत मुदत ठेव केली असती अथवा सार्वजनिक भविष्य निर्वाह निधी खात्यात पैसे गुंतविले असते तरी या एलआयसीच्या पॉलिसी पेक्षा अधिक परतावा मिळाला असता. वृंदा यांना सार्वजनिक भविष्य निर्वाह निधी खात्यात गुंतवणूक म्हणजे पंधरा वर्षासाठी पैसे गुंतून पडतात असे वाटते. घरात जितकी माणसे तितकी सार्वजनिक भविष्य निर्वाह निधी खाती हवीत असा सल्ला या सदरातून नेहमीच देत असतो. समभाग सदृश्य गुंतवणुकीचा पुसाळकर कुटुंबाने कधी विचारही केलेला नाही. सतीश ज्या कंपनीत नोकरी करतात ती कंपनी सेन्सेक्स मधील आघाडीची कंपनी असूनही व वृंदा यांची बँक शेअर बाजारात सूचीबद्ध असूनही कधीही त्यानी आपआपल्या कंपन्यांच्या समभागांचा गुंतवणूक म्हणून विचार केला नाही. त्यांनी पाच टक्के रक्कम या समभागात गुंतविली असती तरी या पाच टक्के गुंतवणुकीवर पंचवीस टक्के परतावा मिळाला असता. पुसाळकर कुटुंबीय पुढील दहा वर्षे ईश्वरीच्या शिक्षणामुळे वाढत्या खर्चाच्या टप्प्यात (Growing Expence Family) प्रवेश करत आहे. वृंदा व सतीश यांचे पगार वाढले तरी सध्याची रोकड सुलभता कमी होत जाईल.
सतीश यांनी यांच्या वयाच्या साठ वर्षा पर्यंत म्हणजे बारा वर्ष मुदतीचा दीड कोटीचा ‘क्लिक टू प्रोटेक्ट’ हा टर्म प्लान घ्यावा सतीश यांना या साठी दरवर्षी ४५०८० चा हप्ता द्यावा लागेल. वृंदा यांनी पन्नास लाखाचा व पंधरा वर्षे मुदतीचा ‘क्लिक टू प्रोटेक्ट’ खरेदी करण्यास वार्षिक १२३४५ हप्ता द्यावा लागेल. या व्यतिरिक्त सतीश व वृंदा यांना विम्याची गरज भविष्यात भासणार नाही. सर्व विमा योजना मिळून अठरा लाखाचे विमा कवच असून सतीश व वृंदा त्या साठी प्रत्येकी दोन लाख विम्याचा हप्ता देतात. पुसाळकर कुटुंबाने आधीच्या योजनांचा हप्ता देणे बंद करावे व वार्षिक चार लाखाची रोखता तयार करावी. सतीश व वृंदा यांनी प्रत्येकी दरमहा पंधरा हजार रुपये राष्ट्रीय पेन्शन योजनेत गुंतवावेत. वृंदा यांना पटले नाही तरी तिघांची तीन सार्वजनिक भविष्य निर्वाह निधी खाती त्यांच्याच बँकेत उघडावी व प्रत्येक खात्यात दरवर्षी एक लाख रुपये जमा करावे. व प्रत्येकी पाच लाख रुपये असे एकूण पंधरा लाख ‘इन्फ्लेशन इन्डेक्स सेव्हिंग सर्टीफीकेट (सी) मध्ये ३१ मार्च म्हणजेच पुढील सोमवार पूर्वी जमा करावेत. या तीनही गोष्टी वृंदा यांच्या बँकेतच करावयाच्या आहेत.
त्यांच्या नोकरीच्या ठिकाणाहून आरोग्य विम्याची सुविधा आहे सतीश व वृंदा यांना फॅमिली फ्लोटर घेणे योग्यच आहे. कारण सेवा निवृती नंतर ही सुविधा सतीश यांना मिळणार नाही. या व्यतिरिक्त त्यांना दोन लाखाची आयसीआयसीआय लॉम्बर्डची आरोग्य विम्याची योजना व त्यावर आयसीआयसीआय लॉम्बर्डचेच आरोग्य विम्याचे तीन लाखाचे अतिरिक्त छत्र (टॉपअप) खरेदी करावे त्यांनी पाच लाख रुपये विमा छत्र असलेली ‘मॅक्स बुपा’ची ‘क्रिटीकल इलनेस पॉलिसी’ घ्यावी. थोडक्यात रोकड सुलभता मागीलचुका सुधारण्या करिता वापरा हाच त्यांना सल्ला आहे.
पुसाळकर कुटुंबाला दिलेला सल्ला
- तुम्हाला तुमच्या आर्थिक नियोजनाच्या परीक्षेत उत्तीर्ण होण्या इतपत देखील गुण मिळणार नाहीत.
- सर्व पॉलिसी बंद करून दीड कोटीचा टर्म प्लान घ्या
- शेवटच्या पॉलिसीचा आणि एक वर्षच हप्ता भरा
- वर्तमान रोकड सुलभता मागील चुका सुधारण्यास वापरा
- सतीश यांच्यासाठी दीड कोटी रक्कमेचा बारा वर्षे मुदतीचा ‘टिक टू प्रोटेक्ट’ घ्या
- ३१ मार्च पूर्वी पंधरा लाख रिझर्व्ह बँकेच्या महागाई निर्देशांकावर आधारीत व्याज दर असणाऱ्या बचत पत्रात गुंतवा
- तिघांचेही सार्वजनिक भविष्य निर्वाह निधी खाते उघडा ३१ मार्च पूर्वी उघडा
- दरमहा दहा हजार राष्ट्रीय पेन्शन योजनेत गुंतवा
- अतिरिक्त रोकड गुंतविण्यासाठी बँके ऐवजी ‘पाईनब्रिज इंडिया शॉर्ट टर्म फंडा’ची निवड करा व किमान पंचवीस हजार रुपये दरमहा या फंडात गुंतवा हा ‘नो लोड’ फंड आहे.
अधिक माहितीसाठी खालील Form भरा:
[contact-form-7 id=”22″ title=”Contact Me”]
Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.
