जाहल्या काही चुका

Portfolio Review नागेश देसाई

13 Mar 2022 • 1 min read

काही करू पहातो रुजतो अनर्थ तेथे (Portfolio Review of Nagesh Desai)

Portfoilo review of Nagesh Desai Image

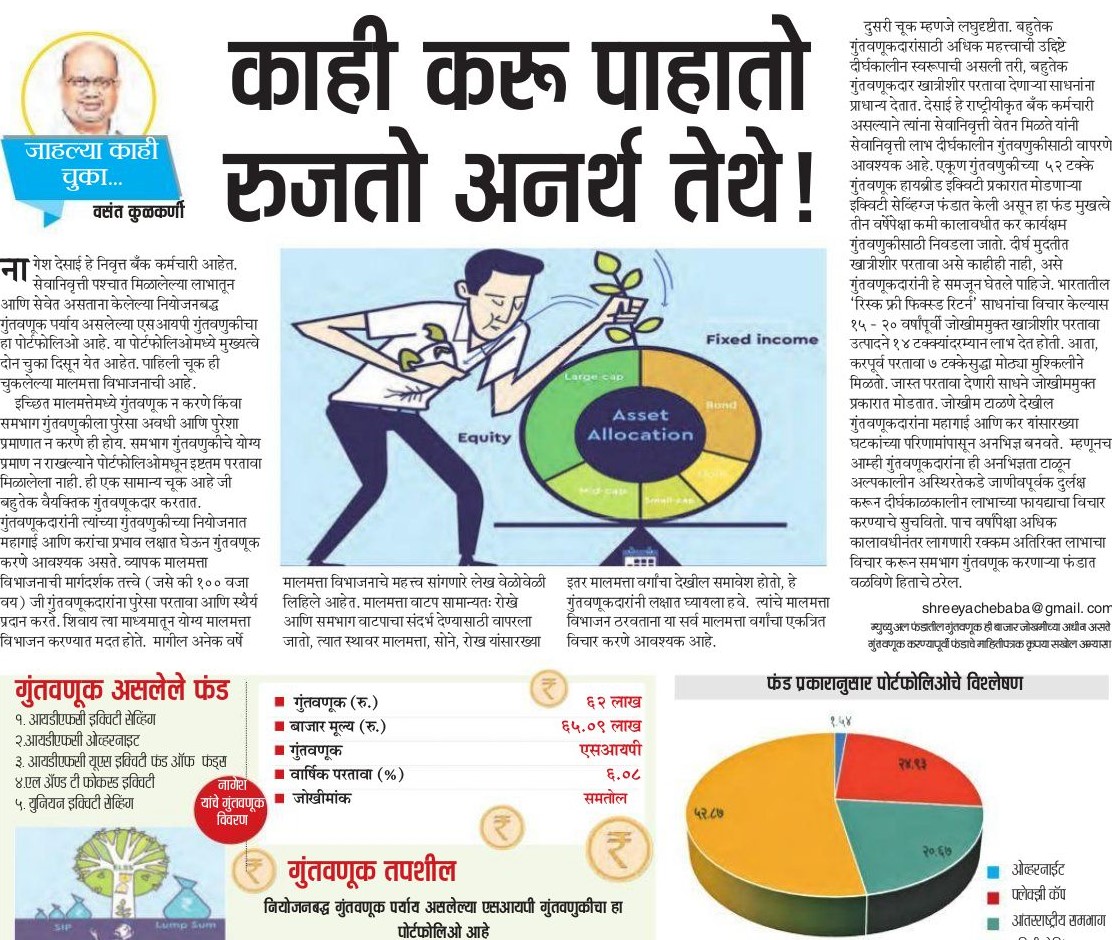
नागेश देसाई हे निवृत्त बँक कर्मचारी आहेत. सेवानिवृत्ती पश्चात मिळालेल्या लाभातून आणि सेवेत असतांना केलेल्या एसआयपी गुंतवणुकीचा हा पोर्टफ़ोलिओ आहे. या पोर्टफ़ोलिओत मुख्यत्वे दोन चुका दिसत आहेत. पाहिली चूक ही चुकलेल्या मालमत्ता विभाजनाची आहे.

इच्छित मालमत्तेमध्ये गुंतवणूक न करणे किंवा समभाग गुंतवणुकीला पुरेसा अवधी आणि पुरेशाप्रमाणात न करणे ही होय. समभाग गुंतवणुकीचे योग्य प्रमाणा न राखल्याने पोर्टफोलिओमधून इष्टतम परतावा मिळालेला नाही. ही एक सामान्य चूक आहे जी बहुतेक वैयक्तिक गुंतवणूकदार करतात. गुंतवणूकदारांनी त्यांच्या गुंतवणुकीच्या नियोजनात महागाई आणि करांचा प्रभाव लक्षात घेऊन गुंतवणूक करणे आवश्यक असते. व्यापक मालमत्ता विभाजनाची मार्गदर्शक तत्त्वे (जसे कि १०० वजा वय) जी गुंतवणूकदारांना पुरेसा परतावा आणि स्थैर्य प्रदान करतात. योग्य मालमत्ता विभाजन करण्यात मदत करू शकतात. मागील अनेक वर्षे मालमत्ता विभाजनाचे महत्व सांगणारे लेख वेळोवेळी लिहिले आहेत. गुंतवणूकदारांनी हे देखील लक्षात घ्यावे की मालमत्ता वाटप सामान्यतः रोखे आणि समभाग वाटपाचा संदर्भ देण्यासाठी वापरला जातो, त्यात स्थावर मालमत्ता, सोने, रोख इत्यादी सारख्या इतर मालमत्ता वर्गांचा देखील समावेश होतो. त्यांचे मालमत्ता विभाजन ठरवताना या सर्व मालमत्ता वर्गांचा एकत्रित विचार विचार करायला हवा.

दुसरी चूक म्हणजे लघु दृष्टीता . बहुतेक गुंतवणूकदारांसाठी अधिक महत्त्वाची उद्दिष्टे दीर्घकालीन स्वरूपाची असली तरी, बहुतेक गुंतवणूकदार खात्रीशीर परतावा देणाऱ्या साधनांना प्राधान्य देतात. देसाई हे राष्ट्रीयकृत बँक कर्मचारी असल्याने त्यांना सेवानिवृत्ती वेतन मिळते यांनी सेवानिवृत्ती लाभ दीर्घकालीन गुंतवणुकीसाठी वापरणे आवश्यक आहे. एकूण गुंतवणुकीच्या ५२ टक्के गुंतवणूक हायब्रीड इक्विटी प्रकारात मोडणाऱ्या इक्विटी सेव्हिंग्ज फंडात केली असून हा फंड मुखत्वे तीन वर्षेपेक्षा कमी कालावधीत कर कार्यक्षम गुंतवणुकीसाठी निवडला जातो गुंतवणूकदारांनी हे समजून घेतले पाहिजे की दीर्घ मुदतीत खात्रीशीर परतावा असे काहीही नाही. भारतातील ‘रिस्क फ्री फिक्स्ड रिटर्न’ साधनांचा विचार केल्यास १५ – २० वर्षांपूर्वी जोखीममुक्त खात्रीशीर परतावा उत्पादने १४ टक्के दरम्यान लाभ देत होती. आता, करपूर्व परतावा ७ टक्के सुद्धा मोठ्या मुश्किलीने मिळतो. जास्त परतावा देणारी साधने जोखीममुक्त प्रकारात मोडत्तात. जोखीम टाळणे देखील गुंतवणूकदारांना महागाई आणि कर यांसारख्या घटकांच्या परिणामा पासून अनभिज्ञ बनवते. म्हणूनच आम्ही गुंतवणूकदारांना ही अनभिज्ञता टाळून अल्पकालीन अस्थिरते जाणीवपूर्वक दुर्लक्ष करून दीर्घकाळ कालीन लाभाच्या फायद्याचा विचार करण्याचे सुचवितो. पाच वर्षापेक्षा अधिक कालावधी नंतर लागणारी रक्कम अतिरिक्त लाभाचा विचार करून समभाग गुंतवणूक करणाऱ्या फंडात वाळवीने हिताचे ठरेल.

गुंतवणूक : ६२ लाख

बाजार मूल्य : ६५.०९ लाख

वार्षिक नफा (%) : ६.०८

जोखीमांक : समतोल

Portfoilo review of Nagesh Desai Chart

गुंतवणूक असलेले फंड

आयडीएफसी इक्विटी सेव्हींज

आयडीएफसी ओव्हर नाईट

आयडीएफसी युएस इक्विटी फंड ऑफ फंड्स

एल अँण्ड टी फोकस्ड इक्विटी

युनियन  इक्विटी सेव्हींज

तुमची प्रतिक्रिया किवा प्रश्न विचारण्यासाठी खालिल फॉर्म भरा:

Keep in Perspective

Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.

Have a Financial Question?

Get greater clarity around your financial goals and investment decisions.

Start a Conversation →
Important Information

This article is intended for general informational and educational purposes only. It should not be treated as a guarantee of returns or a recommendation to invest in any particular mutual fund scheme or financial product. Mutual fund and other market-linked investments are subject to market risks. Investment suitability depends on individual goals, circumstances, time horizon and risk considerations. Please read relevant scheme-related documents carefully before investing.

Scroll to Top