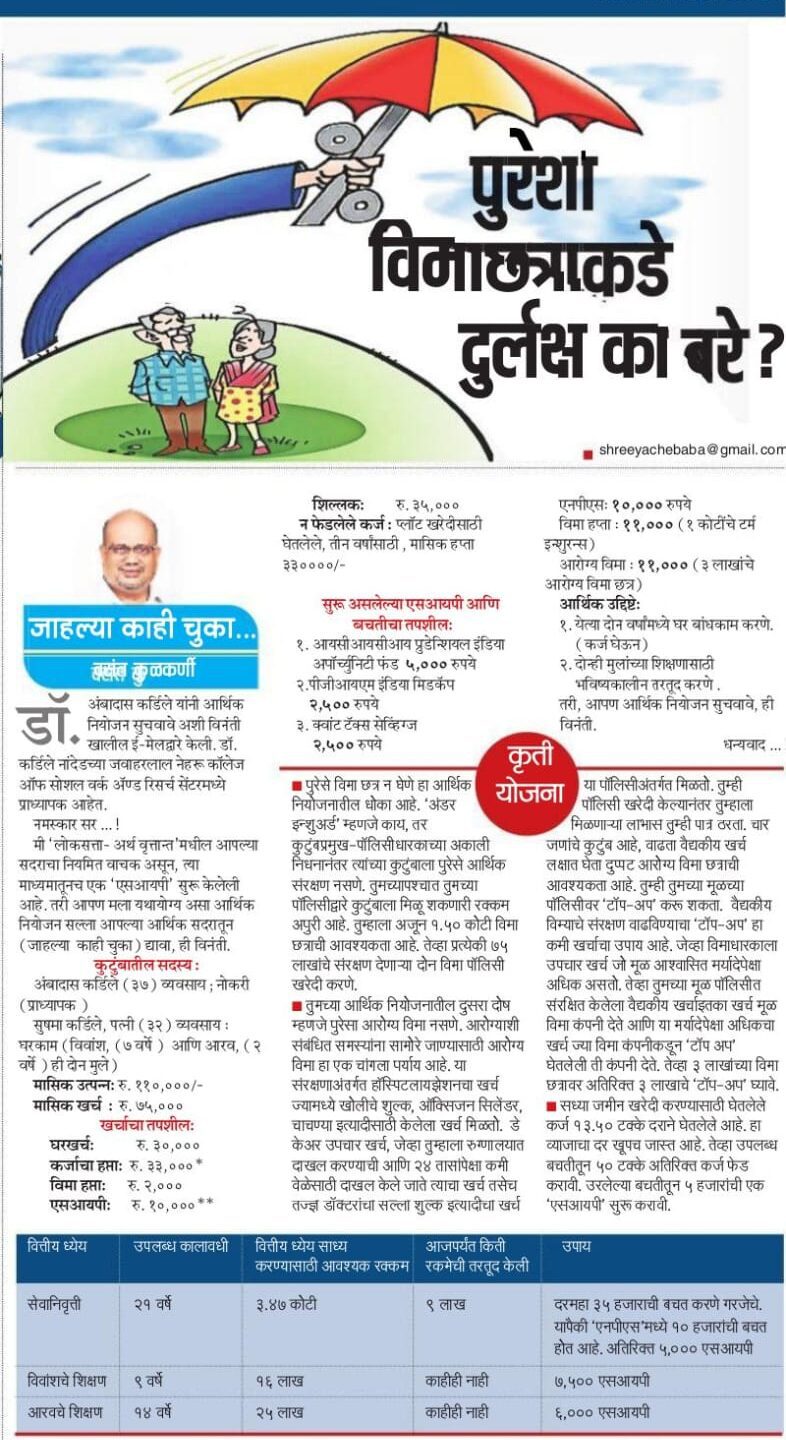
जाहल्या काही चुका

पुरेशा विमाछत्राकडे दुर्लक्ष का बरे?

20 Feb 2023 • 1 min read

पुरेशा विमाछत्राकडे दुर्लक्ष का बरे?

डॉक्टर अंबादास कर्डिले यांची आर्थिक नियोजनासाठी आलेली ही इमेल. ते नांदेडच्या जवाहरलाल नेहरू कॉलेज ऑफ सोशल वर्क अँण्ड रिसर्च सेंटर मध्ये प्राध्यापक आहेत.

नमस्कार सर …!

मी लोकसत्ता मधील अर्थसत्ता या सदराचा नियमित वाचक असून मी आपल्या माध्यमातून एक SIP सुरु केलेली आहे. तरी आपण मला यथायोग्य असा आर्थिक नियोजन सल्ला आपल्या आर्थिक सदरातून (जाहल्या  काही चुका) द्यावा, हि विनंती.

कुटुंबातील सदस्य :

नाव : अंबादास कर्डीले (३७) व्यवसाय ; नोकरी (प्राध्यापक )
पत्नी : सुषमा कर्डीले (३२) व्यवसाय : घरकाम
मुलगा : विवांश (७ वर्षे ) : शिक्षण
मुलगा : आरव (२ वर्षे )

मासिक उत्पन्न : ११०,०००/-

मासिक खर्च  : ७५०००

खर्चाचा तपशील
घरखर्च: ३०,०००
कर्जाचा हप्ता : ३३०००
विमा हप्ता : २,०००
एसआयपी : १०,०००
शिल्लक : ३५,०००

न फेडलेले कर्ज : प्लॉट खरेदीसाठी घेतलेले, ३ वर्षे साठी , मासिक हप्ता : ३३००००/-

सुरु असलेल्या एसआयपी आणि बचतीचा तपशील
१. आयसीआयसीआय पृडेंशीअलI इंडिया ऑपोरच्युनीटी फंड ५०००
२. पीजीआयएम इंडिया मिडकॅप २५००
३. क्वांट टँक्स सेव्हिंगज २५००
४. एनपीएस १०,०००

विमा हप्ता : ११०००(१ करोड़ टर्म इन्शुरन्स)
आरोग्य विमा : ११०००/- (३ लाखाचे आरोग्य विमा छत्र)

आर्थिक उद्दिष्ट्ये :

१. येत्या २ वर्षे मध्ये घर बांधकाम करणे. (कर्ज घेऊन)
२. दोन्ही मुलांच्या शिक्षणासाठी भविष्यकालीन तरतूद करणे .

तरी, आपण आपला वेळातील वेळ काढून आर्थिक नियोजन सुचवावे, हि विनंती.

धन्यवाद …!

कृती योजना

पुरेसे विमा छत्र न घेणे हा आर्थिक नियोजनातील धोका आहे. अंडर इन्शुरन्स म्हणजे काय पॉलिसीधारकाच्या अकाली निधनानंतर त्यांच्या कुटुंबाला पुरेसे आर्थिक संरक्षण नसणे. तुमच्या दुर्दैवी निधनानंतर पॉलिसीद्वारे मिळणारी रक्कम अपुरी आहे. तुम्हाला अजून १.५० कोटी विमा छत्राची आवश्यकता आहे. तेव्हा प्रत्येकी ७५ लाखांचे संरक्षण देणाऱ्या दोन विमा पॉलिसी खरेदी करणे.  

तुमच्या आर्थिक नियोजनातील दुसरा दोष म्हणजे पुरेसा आरोग्य विमा नसणे. आरोग्याशी संबंधित समस्यांना सामोरे जाण्यासाठी आरोग्य विमा हा एक चांगला पर्याय आहे. या सरक्षणा अंतर्गत हॉस्पिटलायझेशनचा खर्च ज्यामध्ये खोलीचे शुल्क, ऑक्सिजन सिलेंडर, चाचण्या इत्यादिसाठी केलेला खर्च मिळतो.  डे केअर उपचार खर्च, जेव्हा तुम्हाला रुग्णालयात दाखल करण्याची आणि २४ तासांपेक्षा कमी वेळेसाठी दाखल केले जाते त्याचा खर्च तसेच तज्ञ डॉक्टरांचा सल्ला शुल्क इत्यादीचा खर्च या पॉलिसी अंतर्गत मिळतो. तुम्ही पॉलिसी खरेदीकेल्या नंतर तुम्हाला मिळणाऱ्या लाभास तुम्ही पात्र ठरत. चार जणांचे कुटुंब आहे वाढता वैद्यकीय खर्च लक्षात घेता दुप्पट आरोग्य विमा छात्राची आवश्यकता आहे. तुम्ही तुमच्या मुळच्या पॉलिसीवर

टॉप-अप करू शकता.  वैद्यकीय विम्याचे संरक्षण वाढविण्याचा टॉप-अप हा कमी खर्चाचा उपाय आहे. जेव्हा विमाधारकाला उपचार खर्च जो मूळ आश्वासित मर्यादेपेक्षा अधिक असतो तेव्हा तुमच्या मूळ पॉलिसीत संरक्षित केलेला वैद्यकीय खर्चा इतका खर्च मूळ विमा कंपनी देते आणि या मर्यादेपेक्षा अधिकचा खर्च ज्या विमा कंपनी कडून टॉप अप घेतलेली ती कंपनी देते. तेव्हा ३ लाखांच्या विमा छत्रावर अतिरिक्त ३ लाखाचे टॉप-अप घावे.

सध्या जमीन खरेदी करण्यसाठी घेतलेले कर्ज १३.५० टक्के दाराने घेतलेले आहे. हा व्याजाचा दर खूपच जास्त आहे. तेव्हा उपलब्ध बचतीतून ५० टक्के अतिरिक्त कर्ज फेड करावी. उरलेल्या बचतीतून ५ हजाराची एक एसआयपी सुरु करावी. 

वित्तीय ध्येयउपलब्ध कालावधीवित्तीय ध्येय साध्य करण्यासाठी किती रक्कमेची आवश्यकता आहे?आज पर्यंत किती रक्कमेची तरतूद केली आहेउपाय
सेवा निवृत्ती२१ वर्षे३.४७ कोटी९ लाख दरमहा ३५ हजाराची बचत करणे गरजेचे आहे या पैकी एनपीएसमध्ये १० हजाराची बचत होत आहे. ५ हजाराची अतिरिक्त एसआयपी या साठी करणे गरजेचे आहे
विवांशचे शिक्षण९ वर्षे १६ लाख काहीही नाही ७५०० एसआयपी
आरवचे शिक्षण १४ वर्षे२५ लाखकाहीही नाही६००० एसआयपी

तुमची प्रतिक्रिया किवा प्रश्न विचारण्यासाठी खालिल फॉर्म भरा:

Keep in Perspective

Financial decisions can be considered in the context of your goals, time horizon and individual circumstances rather than short-term market movements.

Have a Financial Question?

Get greater clarity around your financial goals and investment decisions.

Start a Conversation →
Important Information

This article is intended for general informational and educational purposes only. It should not be treated as a guarantee of returns or a recommendation to invest in any particular mutual fund scheme or financial product. Mutual fund and other market-linked investments are subject to market risks. Investment suitability depends on individual goals, circumstances, time horizon and risk considerations. Please read relevant scheme-related documents carefully before investing.

Scroll to Top